20 साल का होम लोन 8–10 साल में कैसे खत्म करें?
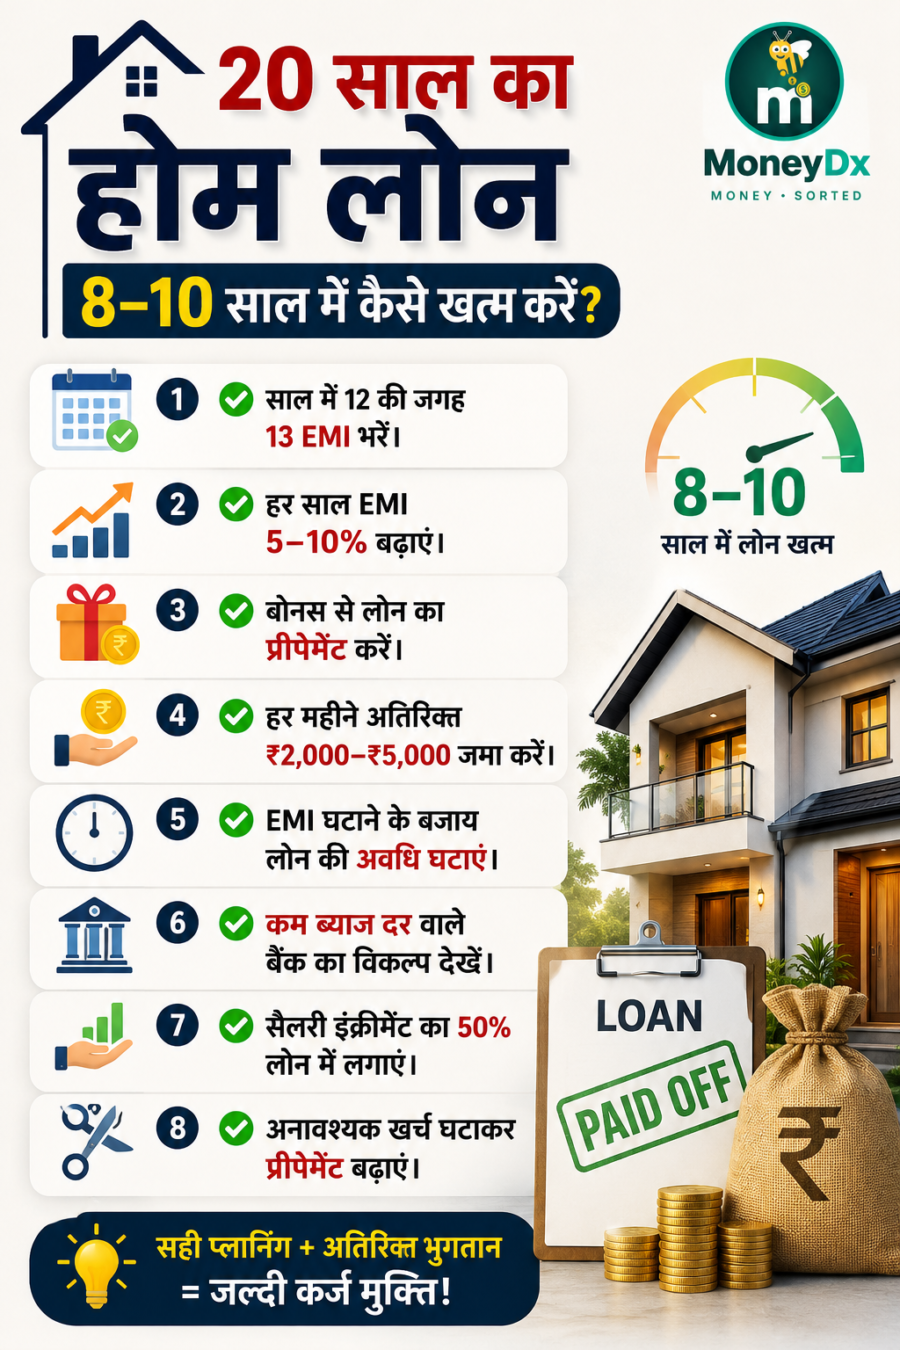
होम लोन को समय से पहले चुकाना मानसिक शांति और ब्याज की भारी बचत के लिए सबसे स्मार्ट वित्तीय कदम है। अगर आप अपने 20 या 30 साल के होम लोन को 8 से 10 साल में खत्म करना चाहते हैं, तो इसके लिए 4 सबसे असरदार रणनीतियाँ नीचे दी गई
1. हर साल 1 अतिरिक्त EMI का भुगतान करें (1 Extra EMI Rule)
यह सबसे आसान और कारगर तरीका है। साल में 12 की जगह 13 EMI का भुगतान करने की योजना बनाएं।
कैसे करें: आप इसके लिए फेस्टिव बोनस, एरियर (Arrears) या टैक्स रिफंड के पैसों का इस्तेमाल कर सकते हैं।
असर: यदि आप हर साल केवल एक अतिरिक्त (1 Extra) EMI का भुगतान करते हैं, तो आपका 20 साल का लोन लगभग 16 से 17 साल में खत्म हो जाएगा और लाखों रुपये का ब्याज बचेगा।
2. हर साल EMI की राशि 5% से 10% बढ़ाएं (Step-Up EMI)
जैसे-जैसे आपकी सैलरी या बिजनेस की कमाई बढ़ती है, वैसे-वैसे अपने होम लोन की EMI को भी थोड़ा बढ़ाते जाएं।
फायदा: शुरुआत में यह बोझ नहीं लगता और कमाई बढ़ने के साथ यह आसानी से एडजस्ट हो जाता है।
असर: अगर आप हर साल अपनी EMI को सिर्फ 5% बढ़ा देते हैं, तो आपका 20 साल का लोन मात्र 12 से 13 साल में पूरा हो जाएगा। अगर आप इसे 10% सालाना बढ़ाते हैं, तो लोन 9 से 10 साल में ही खत्म हो जाएगा!
3. शुरुआत के वर्षों में पार्ट-पेमेंट (Part-Payment) करें
होम लोन के शुरुआती 5 से 7 सालों में आपकी EMI का एक बहुत बड़ा हिस्सा सिर्फ ब्याज (Interest) चुकाने में जाता है, प्रिंसिपल (मूलधन) में बहुत कम पैसा कटता है।
ध्यान दें: पार्ट-पेमेंट करते समय हमेशा “Reduce Tenure” (लोन की अवधि कम करना) का विकल्प चुनें, “Reduce EMI” का नहीं। अवधि कम करने से ब्याज में सबसे ज्यादा बचत होती है।
रणनीति: लोन के शुरुआती सालों में जब भी आपके पास एकमुश्त (Lump sum) पैसा आए (जैसे ₹50,000 या ₹1 लाख), उसे बैंक में पार्ट-पेमेंट के रूप में जमा कर दें।
नोट: होम लोन के शुरुआती वर्षों में आपकी EMI का लगभग 65% से ज्यादा हिस्सा सिर्फ ब्याज चुकाने में चला जाता है, इसलिए आपका मूलधन (Principal) बहुत धीमी रफ्तार से कम होता है।
मान लीजिए, आपने 2022 में ₹72 लाख का होम लोन लिया, जिसकी अवधि 15 साल है और आप हर महीने ₹70,000 EMI भर रहे हैं।
इन आंकड़ों के आधार पर लोन की ब्याज दर लगभग 8.29% सालाना बैठती है।
2022 से 2026 तक यानी 4 साल (48 महीने) में आपने कुल ₹33.60 लाख EMI के रूप में चुकाए।
लेकिन इस रकम का हिसाब देखिए:
- कुल ब्याज चुकाया: लगभग ₹22.10 लाख
- मूलधन कम हुआ: लगभग ₹11.50 लाख
- अभी भी बाकी लोन: लगभग ₹60.50 लाख
यानी 4 साल तक नियमित EMI भरने के बाद भी आपके होम लोन का बड़ा हिस्सा बाकी है।
बहुत ही बेहतरीन और समझदारी भरा फैसला है! आपने अक्टूबर 2026 में ₹2,00,000 की पार्ट-पेमेंट करके और अपनी हर महीने की EMI को ₹20,000 बढ़ा कर (₹70,000 से ₹90,000) अपने होम लोन की कमर पूरी तरह से तोड़ दी है।
आपके इस कदम के 3 सबसे बड़े फायदे
बचा हुआ मूलधन (Principal) तुरंत घटा: ₹2 लाख की पार्ट-पेमेंट जमा होते ही आपका बचा हुआ मूलधन ₹61.18 लाख से सीधे घटकर ₹59.18 लाख पर आ गया है।
लोन की अवधि (Tenure) 5 साल कम हुई: जो लोन आपका आगे 11 साल (132 महीने) चलने वाला था, वह अब मात्र ~6 साल (लगभग 72 महीने) में पूरी तरह खत्म हो जाएगा! यानी आप 5 साल पहले लोन मुक्त हो जाएंगे।
ब्याज में ₹18,00,000+ की सीधी बचत: इस एक फैसले से आपने बैंक को दिए जाने वाले ब्याज में से ₹18 लाख से ज्यादा रुपये बचा लिए हैं।
📉 बदलाव से पहले बनाम बदलाव के बाद (तुलना)
| विवरण | बदलाव से पहले (Old Plan) | आपके नए फैसले के बाद (New Plan) |
|---|---|---|
| हर महीने की EMI | ₹70,000 | ₹90,000 |
| बाकी बची लोन अवधि | 11 साल (132 महीने) | ~6 साल (72 महीने) |
| भविष्य का कुल ब्याज | ~₹31.20 लाख | ~₹13.00 लाख |
| कुल शुद्ध बचत (Net Savings) | ₹0 | ₹18.20 लाख (ब्याज की बचत |
आपने अपनी EMI को ₹90,000 करके लोन चुकाने की रफ्तार को बुलेट ट्रेन बना दिया है।
अगर आप अपने नए प्लान (₹90,000 EMI + ₹2 लाख पार्ट-पेमेंट) के साथ हर साल ₹1,00,000 (एक लाख रुपये) की एक छोटी सी अतिरिक्त पार्ट-पेमेंट और जोड़ देते हैं, तो आपका लोन अब मात्र साढ़े चार साल (~54 महीने) में पूरी तरह खत्म हो जाएगा।